Recruter en Suisse sans entité juridique sur place soulève une question simple : vaut-il mieux passer par un employeur de référence (EOR) ou constituer sa propre société ? Les deux voies permettent d’embaucher légalement, mais elles n’engagent ni les mêmes délais, ni les mêmes coûts, ni le même niveau d’autonomie opérationnelle.
Réponse directe : L’employeur de référence convient aux projets rapides, à effectif réduit ou en phase de test, car il transfère la conformité à un employeur légal suisse déjà établi. La création de société devient pertinente lorsque l’implantation est durable, que l’effectif grandit ou que des activités commerciales locales l’exigent. Le choix se décide donc sur trois critères : délai visé, budget disponible et horizon du projet.
- Employeur officiel Suisse et création de société : de quoi s’agit-il ?
- Délais et coûts : quelle option permet de s’implanter le plus rapidement ?
- Conformité et obligations sociales : ce que chaque option implique
- Comment choisir selon votre projet d’implantation
- FAQ : vos questions sur l’embauche en Suisse
Employeur officiel Suisse et création de société : de quoi s’agit-il ?
La différence entre les deux options tient à un point juridique précis : qui signe le contrat de travail avec le collaborateur suisse. Dans un cas, c’est un employeur tiers déjà établi en Suisse. Dans l’autre, c’est votre propre entité, que vous devez d’abord constituer.
Le modèle de l’employeur officiel Suisse repose sur un acteur local qui emploie formellement les collaborateurs pour le compte d’une entreprise étrangère. L’entreprise cliente garde la main sur le pilotage opérationnel — missions, objectifs, management — tandis que l’employeur de référence assume le contrat, la paie et les déclarations sociales suisses.
La création de société suit une logique inverse : l’entreprise étrangère immatricule sa propre structure (Sàrl, SA ou succursale) au registre du commerce via Zefix, le portail central des registres cantonaux. Cette démarche implique le choix d’une forme juridique, la libération d’un capital minimum, le passage devant notaire pour les formes commerciales, l’ouverture d’un compte bancaire de consignation et l’inscription auprès des caisses sociales. L’entreprise devient alors elle-même employeur au sens du droit suisse.
Les deux modèles en un coup d’œil
- EOR : un employeur légal suisse externe signe le contrat et porte la conformité.
- Société propre : l’entreprise crée une entité suisse et devient directement employeur.
- Dans les deux cas, le collaborateur travaille au quotidien pour le projet de l’entreprise étrangère.
Délais et coûts : quelle option permet de s’implanter le plus rapidement ?
Sur le plan du calendrier, l’écart entre les deux options est net. L’EOR permet généralement de démarrer un contrat de travail en quelques jours, puisque l’employeur légal existe déjà, dispose de ses affiliations sociales et de ses process de paie. La création de société s’inscrit sur un horizon plus long, lié aux étapes administratives suisses.
Selon le Portail PME de la Confédération, l’inscription au registre du commerce peut durer entre 5 et 60 jours selon le canton et la charge de travail du registre. À cela s’ajoutent les étapes amont : rédaction des statuts, passage devant notaire pour une Sàrl ou une SA, dépôt du capital sur un compte de consignation, puis affiliations aux caisses sociales et à une institution de prévoyance.
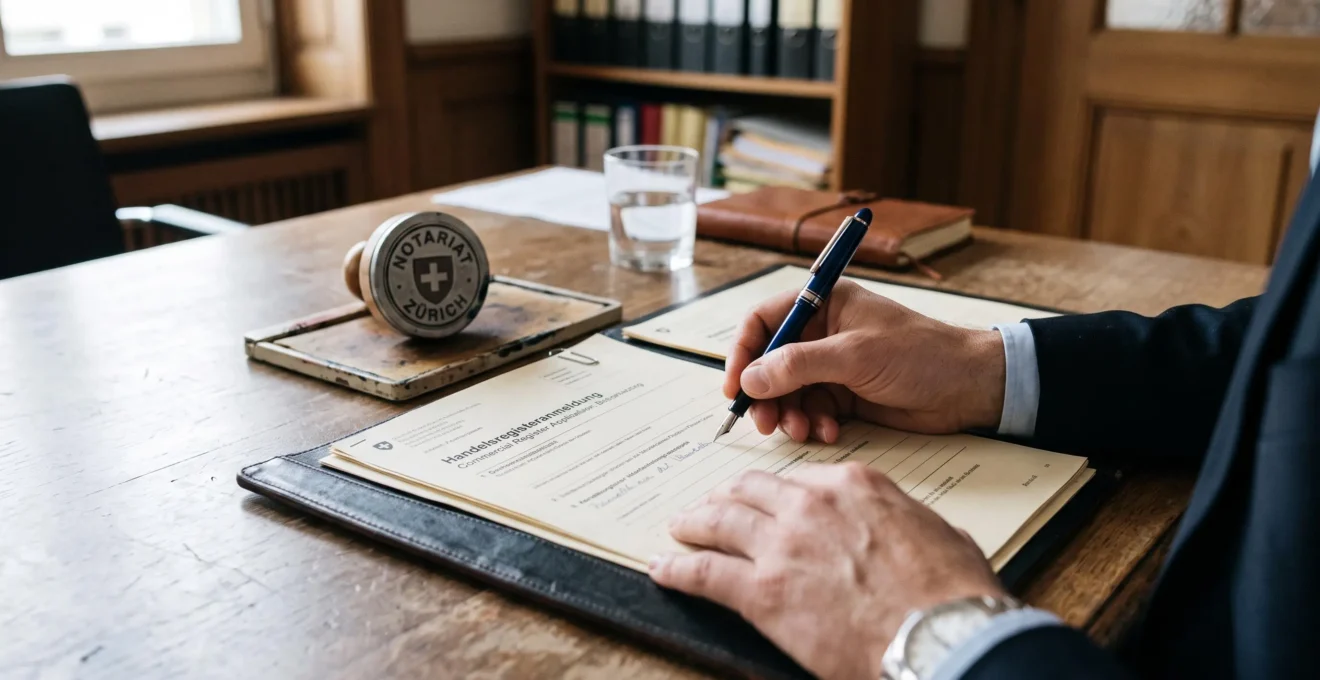
La structure des coûts diffère également. La création de société combine des coûts initiaux (capital social à libérer, honoraires de notaire, frais d’inscription au registre du commerce, éventuels frais fiduciaires) et des coûts récurrents de fonctionnement : comptabilité, bouclement annuel, révision éventuelle, administration des salaires. L’EOR fonctionne principalement sur une logique de frais de gestion par collaborateur, sans capital à immobiliser ni frais de constitution.
| Critère | Employeur de référence (EOR) | Création de société |
|---|---|---|
| Délai de démarrage | Quelques jours (sous réserve de vérification contractuelle) | 5 à 60 jours d’inscription au registre, étapes amont en sus |
| Capital à immobiliser | Aucun | Capital minimum selon la forme juridique |
| Coûts initiaux | Faibles (contractualisation) | Notaire, inscription, mise en place administrative |
| Coûts récurrents | Frais de gestion par collaborateur | Comptabilité, administration, obligations annuelles |
Les délais annoncés par les prestataires EOR, souvent présentés comme très courts, doivent être validés contractuellement avant engagement : disponibilité du permis de travail du collaborateur, affiliation à la caisse de prévoyance et date d’entrée en fonction peuvent allonger la mise en place réelle.
Conformité et obligations sociales : ce que chaque option implique
En Suisse, l’employeur légal porte un socle d’obligations : cotisations AVS/AI/APG (assurances sociales fédérales), affiliation à la LPP (prévoyance professionnelle), assurance-accidents, allocations familiales et, pour les salariés étrangers sans permis C, prélèvement de l’impôt à la source. Ces obligations ne disparaissent jamais ; elles changent simplement de porteur selon l’option retenue.
Selon l’OCAS, les taux de cotisations sociales applicables dès le 1er janvier 2026 s’élèvent à taux de cotisations AVS à la charge de l’employeur de 4,35 % 2026 pour l’AVS, 0,70 % pour l’AI et 0,25 % pour l’APG à la charge de l’employeur, avec des taux équivalents prélevés sur le salarié. Pour la prévoyance professionnelle, le seuil d’affiliation obligatoire à la LPP est fixé à un salaire annuel supérieur à CHF 22 680.-, avec affiliation à une institution de prévoyance enregistrée.
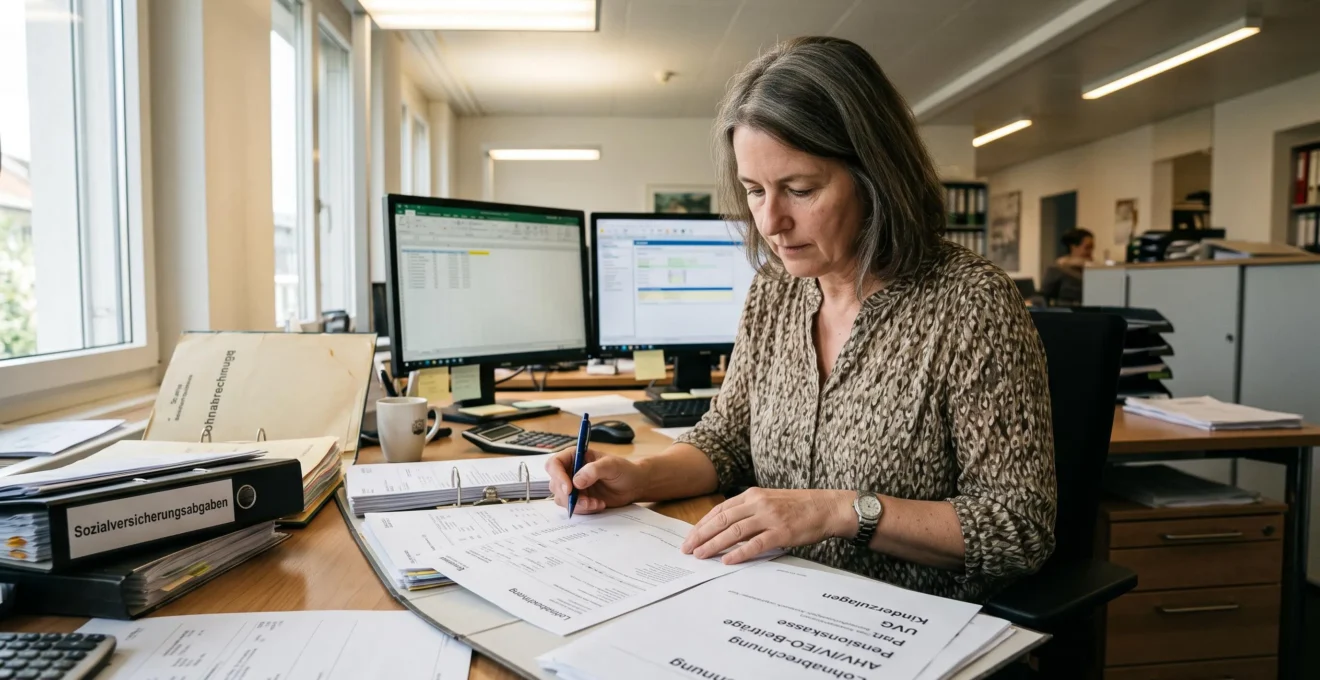
Avec un EOR, c’est l’employeur de référence qui déclare les salaires, verse les cotisations, gère la retenue à la source et édite les attestations légales. L’entreprise cliente garde en revanche la responsabilité du quotidien opérationnel : définition des missions, suivi de la performance, conditions concrètes de travail. Cette répartition facilite la conformité pour une entreprise étrangère sans expertise locale, mais ne la libère pas de ses obligations contractuelles vis-à-vis du prestataire.
Avec une société propre, l’ensemble de la chaîne de conformité repose sur l’entreprise : affiliation à une caisse de compensation AVS, choix d’une institution LPP, inscription auprès de l’assurance-accidents, gestion de l’impôt à la source si des collaborateurs y sont soumis, bouclement comptable et déclarations fiscales. Ce modèle offre une maîtrise totale, en contrepartie d’un besoin d’expertise interne ou externalisée.
Vigilance sur les obligations spécifiques : les règles d’impôt à la source, les conventions collectives applicables et les obligations LPP peuvent varier selon le canton, la branche d’activité et le profil du collaborateur. Une analyse au cas par cas reste indispensable avant tout engagement.
Comment choisir selon votre projet d’implantation
Le bon arbitrage dépend moins d’une préférence pour un modèle que d’un diagnostic honnête du projet : combien de collaborateurs, sur quelle durée, pour quelles activités. Trois profils se dégagent clairement.
- 1 à quelques collaborateurs, test de marché ou délai court :L’EOR est généralement la voie la plus rapide, sans immobilisation de capital ni mise en place administrative lourde.
- Implantation durable, effectif en croissance, activités commerciales locales :La création d’une entité (filiale ou succursale, à qualifier juridiquement) s’impose pour maîtriser la structure et déployer une présence pérenne.
- Projet en deux temps :Démarrage via un EOR pour embaucher immédiatement, puis bascule vers une entité propre une fois le marché validé et l’effectif stabilisé.
Un cas hypothétique aide à visualiser l’arbitrage. Une entreprise étrangère souhaite recruter un commercial senior en Suisse romande sous six semaines pour saisir une opportunité de marché. Attendre l’immatriculation complète d’une Sàrl risquerait de dépasser la fenêtre utile ; passer par un EOR permet de signer le contrat rapidement. Si, douze mois plus tard, l’équipe atteint cinq à dix collaborateurs et qu’une facturation locale devient nécessaire, l’ouverture d’une entité propre reprend tout son sens.
Cas pratique
Scénario illustratif : un éditeur de logiciels européen veut tester le marché suisse avec deux ingénieurs avant-vente. Besoin de rapidité, pas de bureau physique, pas encore de facturation locale. Le recours à un EOR permet d’embaucher les deux profils en quelques semaines, en conformité AVS/LPP. Dix-huit mois plus tard, l’activité justifie une filiale commerciale : la constitution d’une Sàrl est engagée, les contrats de travail sont transférés à la nouvelle entité, et l’EOR sort progressivement du dispositif. L’EOR a joué un rôle de sas, pas de solution figée.
Pour affiner la décision, l’étude du droit du travail local reste utile : les règles sur le préavis, le 13e salaire, les heures supplémentaires ou le contrat de travail temporaire en Suisse conditionnent la rédaction des contrats dans les deux configurations.
FAQ : vos questions sur l’embauche en Suisse
Au-delà des grands arbitrages, plusieurs questions pratiques reviennent systématiquement avant de choisir entre EOR et société propre.
Peut-on embaucher en Suisse sans créer de société ?
Oui, via un employeur de référence (EOR) déjà établi en Suisse. Il signe le contrat avec le collaborateur, gère la paie et les cotisations sociales, pendant que l’entreprise étrangère pilote les missions au quotidien. Aucune immatriculation locale n’est requise de la part de l’entreprise cliente.
Quelles obligations sociales un employeur doit-il respecter en Suisse ?
L’employeur légal verse les cotisations AVS/AI/APG, affilie les salariés concernés à la LPP, souscrit l’assurance-accidents et gère l’impôt à la source pour les collaborateurs qui y sont soumis. Avec un EOR, ces obligations sont portées par l’employeur de référence ; avec une société propre, elles reposent sur l’entreprise elle-même.
À partir de combien de collaborateurs la création de société devient-elle justifiée ?
Il n’existe pas de seuil universel. La bascule se décide plutôt à partir d’un faisceau d’indices : effectif qui se stabilise à plusieurs collaborateurs, perspective d’implantation à long terme, besoin de facturer localement, volonté de maîtriser la marque employeur. Le coût de structure d’une société s’amortit mieux lorsque le projet s’inscrit dans la durée.
L’EOR est-il aussi conforme qu’une entité juridique propre ?
La conformité repose sur l’employeur légal, et non sur le modèle choisi. Un EOR établi en Suisse applique le droit du travail suisse, cotise aux assurances sociales et respecte les obligations fiscales au même titre qu’une entité propre. Le niveau de sécurité juridique dépend donc du sérieux et des affiliations du prestataire retenu.
Quid des permis de travail pour un collaborateur étranger ?
Les règles de permis de travail s’appliquent indépendamment du modèle choisi. Elles dépendent de la nationalité du collaborateur, de son lieu de résidence et du canton d’emploi. Ces démarches doivent être anticipées, car elles peuvent impacter la date réelle d’entrée en fonction, qu’il s’agisse d’un contrat EOR ou d’une embauche par une société nouvellement créée.
Avant de trancher, il peut être utile d’affiner la projection financière : simuler le calcul du salaire net en Suisse permet de comparer concrètement le coût employeur total selon les deux modèles et d’ajuster les packages de rémunération au marché local.
Le choix entre EOR et création de société se résume à une équation simple : vitesse et flexibilité contre autonomie et pérennité. Un projet d’implantation court ou exploratoire gagne à démarrer par un employeur de référence ; un projet long et structurant s’inscrit mieux dans une entité propre. Les deux options peuvent même se succéder, l’EOR servant de phase pilote avant la constitution d’une société. La prochaine étape consiste à chiffrer précisément les deux scénarios sur votre horizon réel, puis à valider les points juridiques spécifiques à votre secteur et à vos cantons cibles avec un conseil qualifié.
Les informations présentées ici ont une portée générale et ne constituent pas un conseil juridique, fiscal ou social personnalisé. Toute décision d’implantation en Suisse mérite une analyse spécifique avec un professionnel qualifié.